Atropello de un jabalí o un ciervo en la carretera: quién paga los daños
Chocar con un animal salvaje ya no es una rareza. La DGT contabilizó 36.087 siniestros con animales en 2024, alrededor de un tercio de todos los accidentes en carretera. Y la cifra se ha duplicado en diez años. El jabalí aparece en el 42 % de los casos y el corzo en el 32 %, según la guía que Tráfico presentó en 2025 para reducir estos accidentes.
La buena noticia es que el 98 % solo deja daños materiales. La mala es que esos daños, en la mayoría de los casos, los paga el conductor. Aquí tienes cuándo es así, cuándo no y qué cubre tu seguro.
Quién paga: la regla general y sus dos excepciones
La responsabilidad en estos accidentes la reparte la disposición adicional séptima de la Ley de Tráfico. Se aplica a las especies cinegéticas, es decir, las que se pueden cazar, como el jabalí, el corzo o el ciervo.
La regla general: paga el conductor
Salvo que se dé una de las excepciones, la responsabilidad es de quien conduce. En la práctica significa que no tienes a nadie a quien reclamar, y los daños de tu coche dependen de lo que cubra tu propia póliza. La misma norma deja claro que el coto no puede pedirte nada por el valor del animal.
Primera excepción: hubo una cacería ese día
Paga el titular del coto o el propietario del terreno cuando el accidente es consecuencia directa de una acción de caza colectiva de caza mayor, como una batida o una montería. Tiene que haberse hecho ese mismo día o haber terminado como máximo doce horas antes.
Un ejemplo de cómo se cuentan esas horas: si una batida termina a las 14:00 y chocas a la 1:00 de la madrugada siguiente, han pasado once horas y entra en el plazo. Si chocas al día siguiente por la tarde, ya no.
Segunda excepción: falló la carretera
Puede responder el titular de la vía, que suele ser una Administración, en dos supuestos:
- Si no reparó a tiempo la valla de cerramiento de la carretera.
- Si no había señalización específica de animales sueltos en un tramo con muchos accidentes de este tipo.
Ojo con el sentido de esta segunda excepción. Si el tramo tiene la señal de animales en libertad y la valla está en buen estado, la Administración ha cumplido con su parte. En ese caso, la responsabilidad vuelve a ser del conductor, por mucho que el animal saliera de repente.
Para el resto de casos, por desgracia, la cuenta es tuya o de tu seguro.
Qué hacer justo después del choque
- Detén el coche en un lugar seguro, enciende las luces de emergencia y coloca la baliza V16.
- No te acerques al animal. Un jabalí herido puede atacar. Tampoco intentes llevártelo.
- Llama al 112 o a la Guardia Civil y pide que acudan. Su atestado es la prueba de que chocaste con un animal y de las circunstancias, y sin él es muy difícil reclamar a nadie, incluida tu aseguradora.
- Haz fotos del animal, de los daños, de la carretera, de las señales cercanas y de la valla si la hay, sobre todo si está rota.
- Pregunta a los agentes o a los vecinos si ese día ha habido una batida en la zona. Es el dato que puede cambiar quién paga.
- Comunica el siniestro a tu aseguradora en los siete días siguientes.
Aquí no hace falta el parte amistoso: no hay otro conductor con quien firmarlo. Lo que tu compañía te pedirá es la declaración del siniestro y el atestado.
Qué cubre tu seguro según tu modalidad
Como casi siempre la responsabilidad es tuya, todo depende de tu póliza:
- Terceros básico. No cubre los daños de tu coche. Si alguien sale herido o dañas otro vehículo al esquivar al animal, eso sí entra en tu responsabilidad civil.
- Terceros ampliado. Depende de si incluye una cobertura específica de choque con animales cinegéticos. Algunas aseguradoras la incluyen y otras no, y cuando la incluyen suele tener un límite de indemnización.
- Todo riesgo. Cubre los daños propios, también estos. Si tienes franquicia, la pagas tú.
Si dudas de qué modalidad te encaja, en el artículo sobre terceros, terceros ampliado o todo riesgo tienes cómo elegir según tu coche. Y si vives o conduces a menudo por zonas rurales, busca en tus condiciones las palabras «animales cinegéticos» o «colisión con animales».
Un ejemplo con números
Vuelves a casa de noche por una carretera comarcal y un corzo se cruza sin tiempo para frenar. La reparación del frontal cuesta 2.400 €. Los importes de la póliza son supuestos, para hacer la cuenta:
- Con un todo riesgo y 300 € de franquicia, la aseguradora paga 2.100 € y tú, 300 €.
- Con un terceros ampliado que incluye animales cinegéticos con un límite de 1.500 €, la aseguradora paga 1.500 € y tú, los 900 € restantes.
- Con un terceros básico, pagas los 2.400 €. Salvo que el atestado recoja que esa mañana hubo una batida en el coto de al lado: entonces puedes reclamar los 2.400 € al titular del coto.
Cómo reclamar al coto o a la Administración
Si crees que se da alguna de las dos excepciones, necesitas pruebas. Las más útiles son estas:
- Para reclamar al coto: que conste la cacería. Las batidas necesitan autorización. Puedes comprobar si había una ese día en el atestado o preguntando al servicio de caza de tu comunidad autónoma.
- Para reclamar a la Administración: fotos de la valla rota o de la falta de señales, y el atestado. Ayuda que el tramo tenga antecedentes de accidentes con animales.
Para saber a qué Administración reclamar, fíjate en el código de la carretera. Las nacionales, que empiezan por N, y la mayoría de autovías, que empiezan por A, son del Estado. Las que llevan las siglas de una comunidad autónoma o de una provincia dependen de esa comunidad o de su diputación.
Los plazos son cortos. La reclamación a la Administración se presenta por la vía de responsabilidad patrimonial y prescribe al año del accidente. La reclamación al coto también tiene, por regla general, un año. Si tu póliza incluye defensa jurídica, pide a tu aseguradora que la tramite, porque para esto sirve esa cobertura.
Si el coche queda para el desguace
Un choque con un ciervo a buena velocidad puede dejar un coche viejo sin arreglo posible. Si la reparación cuesta más de lo que vale el coche, la aseguradora lo da por siniestro total. Te paga lo que diga tu póliza, que en muchos casos es el valor venal: lo que valía el coche justo antes del accidente. Con un coche de muchos años, esa cifra puede ser baja. Cómo se calcula lo veremos en un artículo propio.
¿Y si es un perro o una vaca?
Las reglas anteriores son solo para animales de caza. Si chocas con un animal doméstico o de granja, como un perro, una vaca o un caballo, responde su dueño, que es quien tenía que tenerlo controlado. En ese caso sí tienes a quien reclamar, y lo normal es que lo haga tu aseguradora con su seguro de responsabilidad civil, si lo tiene.
Identificar al dueño es lo difícil. Las fotos y el atestado vuelven a ser lo más útil, porque los agentes pueden localizarlo por el microchip o la crotal del animal.
Cómo reducir el riesgo
Ningún consejo elimina el riesgo, pero estos lo reducen bastante:
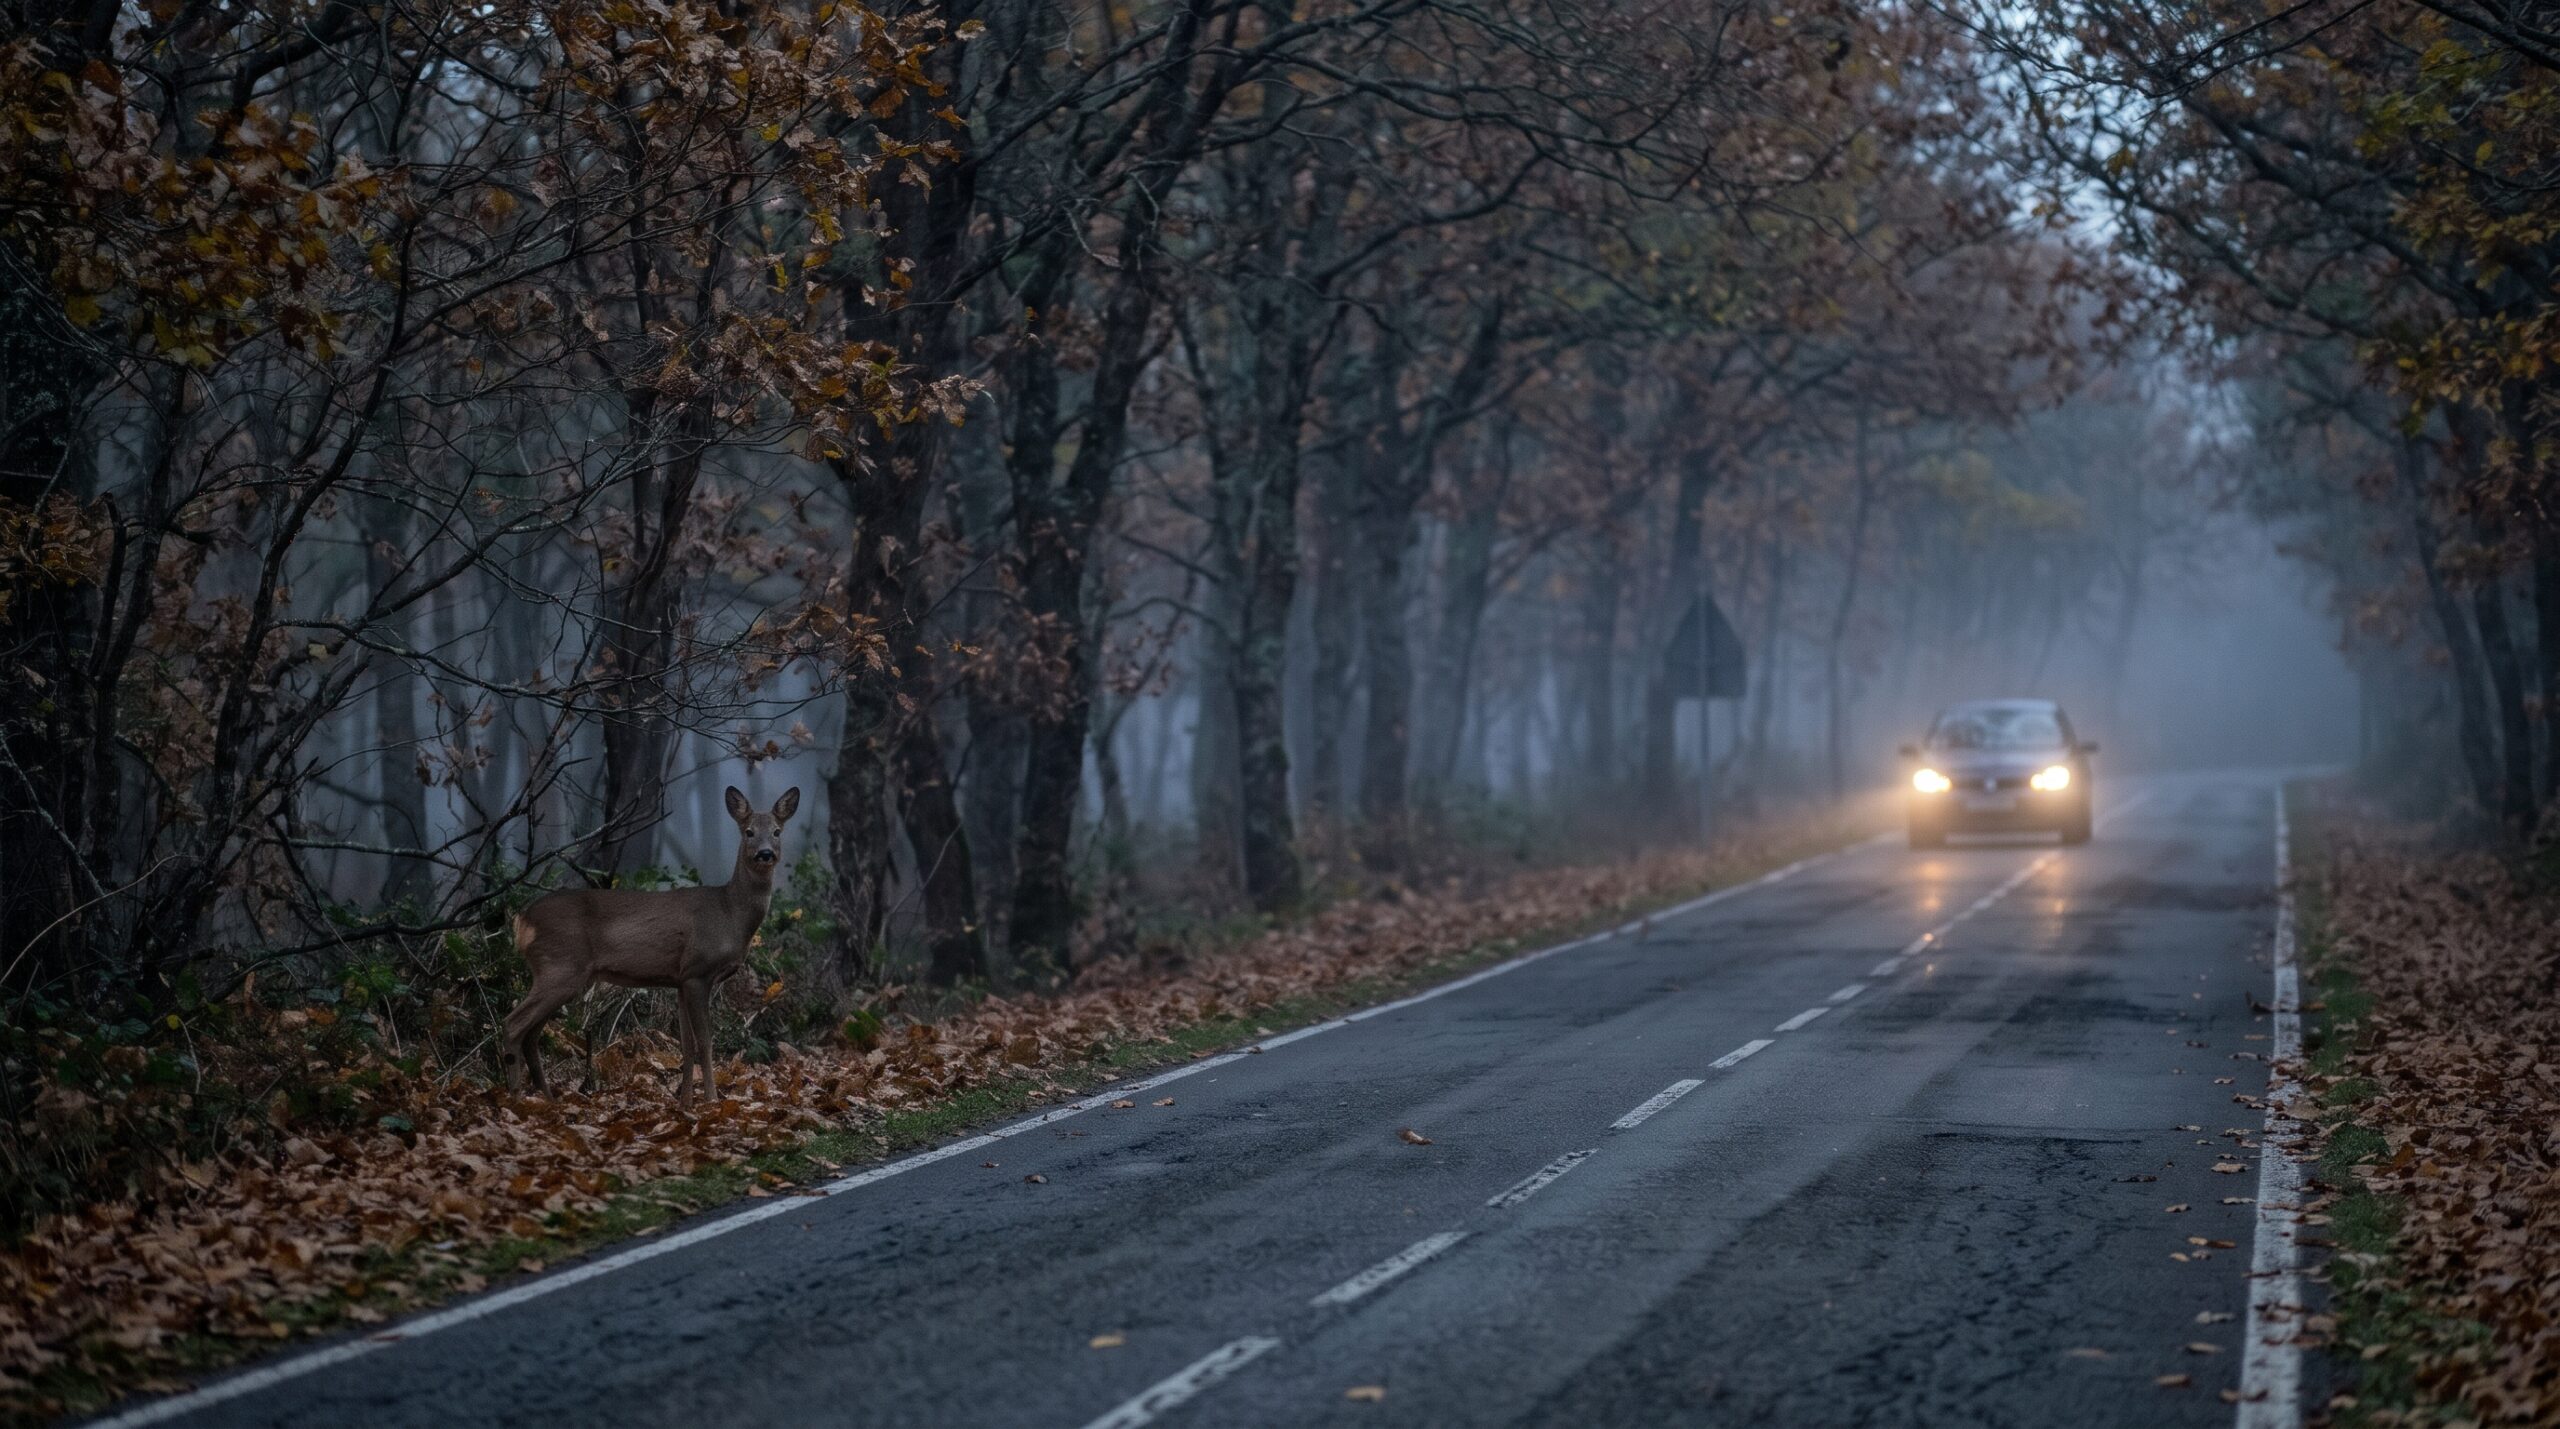
- Respeta la señal de animales en libertad, la triangular con la silueta de un ciervo. Indica tramos donde hay paso frecuente.
- Extrema la atención al amanecer y al anochecer, cuando estos animales se mueven más, y en otoño e invierno, que es cuando la DGT registra más siniestros.
- Baja la velocidad en carreteras secundarias con bosque o campo a los lados. Unos pocos kilómetros por hora menos dan el margen para frenar.
- Usa las luces largas cuando puedas. Los ojos de los animales reflejan la luz y se ven antes.
- Si aparece uno, frena sin dar volantazos. Esquivarlo bruscamente puede llevarte a salirte de la vía o a invadir el carril contrario, que suele ser peor que el golpe con el animal.
- Si cruza uno, espera. Jabalíes y corzos suelen ir en grupo, y detrás del primero puede venir otro.
Revisa tu póliza antes del invierno
Si conduces por zonas con fauna, la pregunta que tienes que hacerte hoy es sencilla: si mañana chocas con un jabalí, ¿quién paga tu reparación? Si la respuesta es «yo», valora añadir la cobertura de animales cinegéticos en la próxima renovación o pasar a una modalidad que la incluya.
En el próximo artículo veremos cómo funciona la indemnización por lesiones en un accidente de tráfico según el baremo.